
La escasa demanda de los principales importadores continúa presionando las cotizaciones de los fertilizantes nitrogenados. En cambio, el MAP mantiene precios elevados por las restricciones de oferta, mientras los productores argentinos enfrentan relaciones de compra desfavorables frente a los granos.
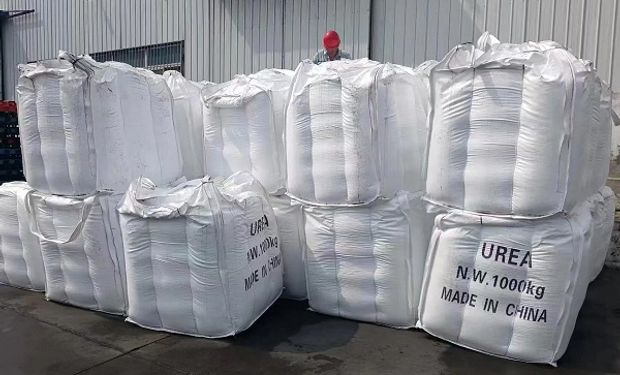
El mercado internacional de fertilizantes nitrogenados mantiene una tendencia bajista, con compradores que postergan sus operaciones a la espera de mejores condiciones de precio. Según el informe semanal de Ingeniería en Fertilizantes (IF), la ausencia de nuevas licitaciones de India y la escasa actividad comercial en Europa siguen condicionando las cotizaciones, incluso frente a una menor producción en algunos países exportadores.
En Egipto, donde se registraron recortes de 20% en la producción de urea, el producto granular se negoció entre US$/t 525 y US$/t 535 FOB, mientras que en Medio Oriente las referencias bajaron US$/t 5, hasta un rango de US$/t 435-450 FOB para destinos distintos de Estados Unidos.
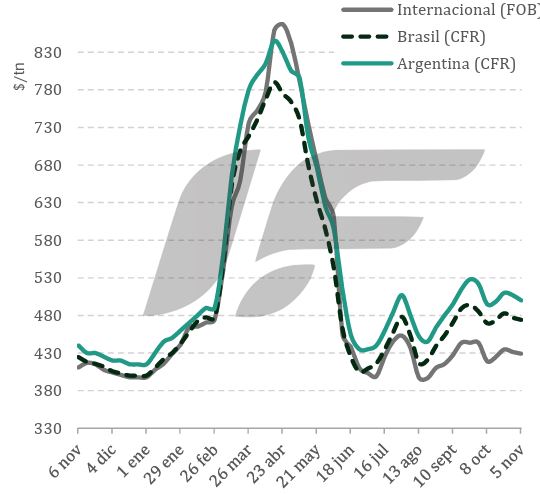
China también registró ajustes, con la urea perlada entre US$/t 340 y US$/t 345 FOB, una caída semanal de US$/t 7.
El reporte señala que la falta de compras inmediatas está llevando a los proveedores a mostrar mayor flexibilidad comercial. India continúa sin emitir una nueva licitación, mientras que en Brasil la urea granular se ubicó entre US$/t 465 y US$/t 480 CFR.
En Argentina, las referencias de importación oscilaron entre US$/t 495 y US$/t 515 CFR, con operaciones concentradas en entregas inmediatas y sin una demanda importante para reposición.
Fosfatados con precios elevados
A diferencia de los nitrogenados, los fertilizantes fosfatados presentan una mayor estabilidad. El MAP continúa respaldado por una oferta física ajustada en el hemisferio occidental, mientras que el DAP muestra ligeras correcciones a la baja en algunos mercados asiáticos.
En Brasil, el MAP 11-52 se mantuvo entre US$/t 830 y US$/t 850 CFR, mientras que en Argentina las referencias de importación de DAP y MAP se ubicaron entre US$/t 850 y US$/t 870 CFR, sin cambios relevantes respecto a la semana anterior.
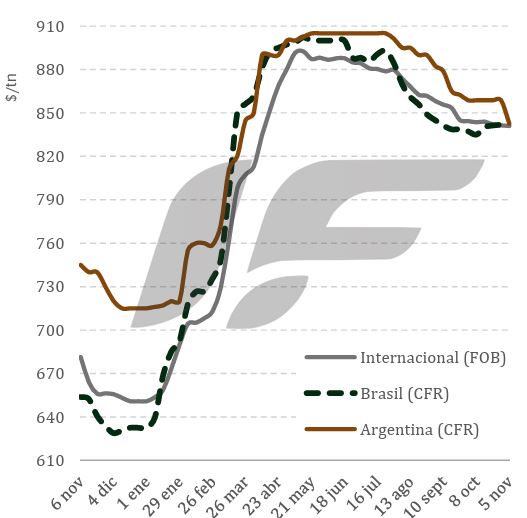
El informe de IF advierte que la importación de fosfatados a granel en Argentina permanece prácticamente detenida y no se esperan arribos significativos antes de fin de año. La comercialización depende de las existencias disponibles en los depósitos.
El poder de compra del productor
La relación entre los precios de los fertilizantes y los granos sigue siendo uno de los principales obstáculos para la demanda argentina. Aunque la urea registró una leve baja en el mercado argentino, la debilidad de las cotizaciones agrícolas impidió una mejora significativa en el poder de compra.
La relación urea/maíz se ubicó en 3,32 toneladas de grano por tonelada de fertilizante, 6% por encima del promedio de 2020-2026 y 14% más exigente que un año atrás. Actualmente, una tonelada de maíz permite comprar 301 kilos de urea, frente a 343 kilos en igual período de 2025.
En el caso del MAP, la relación con el maíz alcanzó 5,47 toneladas, un nivel 29% superior al promedio histórico considerado en el informe. Esta situación está llevando a los productores a ajustar las dosis de fertilización y limitar las compras a las necesidades inmediatas.
Con la siembra de maíz argentino en 50,5% del área prevista, la demanda de nitrógeno se orienta hacia la refertilización de cultivos implantados y los maíces tardíos. Las lluvias mejoraron las condiciones de humedad, pero IF considera que las compras continuarán realizándose en volúmenes reducidos, según las oportunidades de aplicación que permita el clima.