
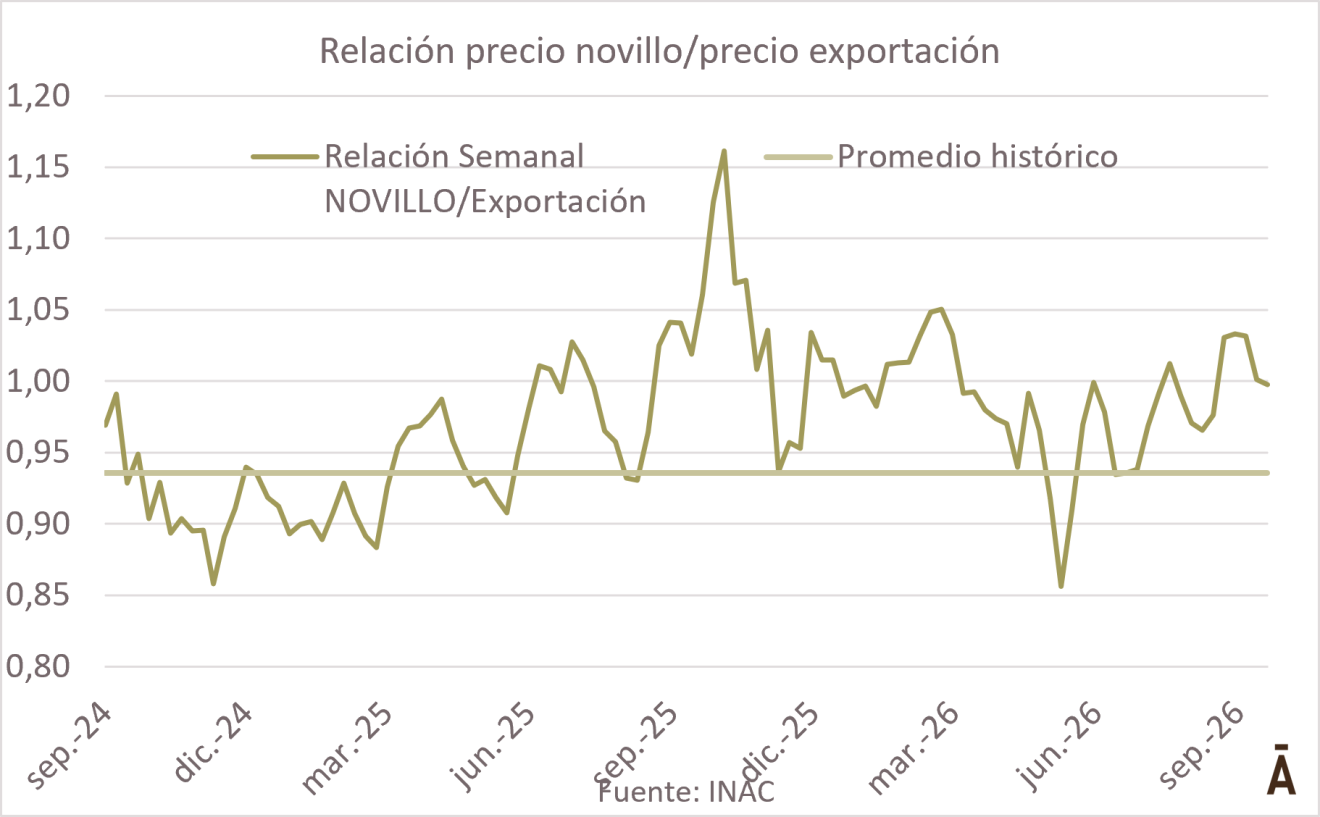

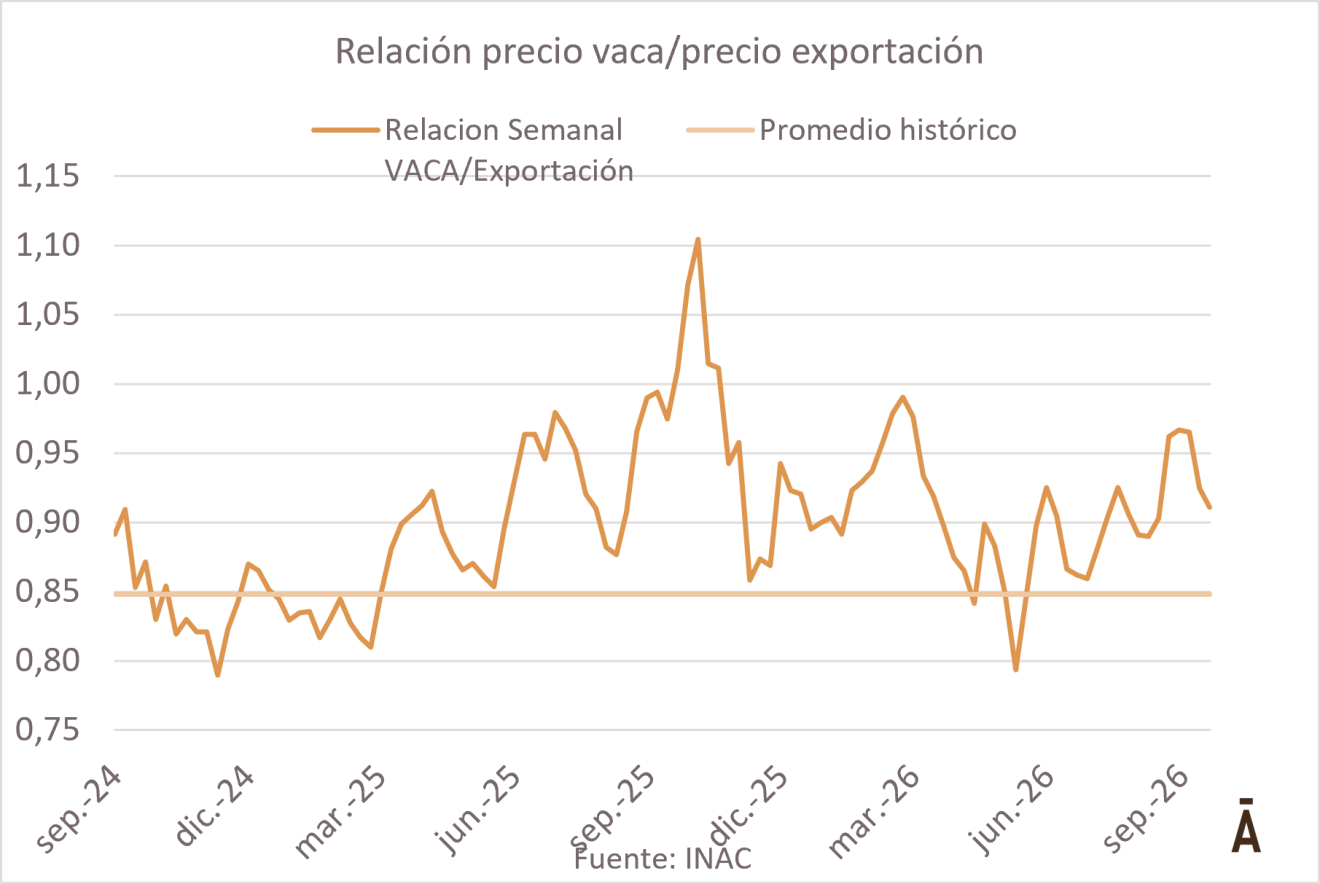
Mediante una drástica disminución de la demanda, la industria frigorífica intentó llevar los precios de la hacienda gorda a niveles más cercanos al equilibrio histórico respecto a los precios de exportación de la carne vacuna. Sin embargo, los precios del gordo están en alza desde la semana pasada, sin que se haya logrado el objetivo.
El indicador que elabora el INAC sobre la relación entre el precio del ganado comprado por los frigoríficos y el de la tonelada de carne exportada ha evolucionado casi todo el año por encima del promedio histórico, el que se podría considerar un mercado “equilibrado”.
Esto indica que el mercado ha estado recalentado casi todo el año, tanto para novillos como para vacas. La causa de este recalentamiento es la escasez de materia prima. Como todo bien que escasea, su precio tiende a aumentar.
También escasea la carne en el mercado internacional, lo que llevó su precio a niveles históricos de más de US$ 6.000 por tonelada carcasa desde mayo. Pero la hacienda subió más, comprometiendo los márgenes de los frigoríficos.
Desde principios de setiembre el cociente novillo/exportación se ubicó por encima de 1.
Quiere decir que el precio de compra del animal superó al de venta de la carne sin considerar todos los demás costos industriales. Una relación claramente insostenible en un mediano plazo.
La difícil situación por la que atraviesa la industria frigorífica es el último coletazo de la sequía de 2022/23. La preñez de ese entore sintió el impacto del mal estado de las vacas de cría.
Los terneros destetados en 2024 fueron 2,6 millones, la menor cantidad desde 2010. Fueron unos 300 mil menos que los años anteriores y 400-500 mil menos que los dos siguientes.
Esta generación renga, sumado a una exportación de terneros en pie fluida, contrajo la disponibilidad de novillos jóvenes este año, la principal categoría de faena junto a las vacas. Para colmo, los altos precios de los terneros limitaron la oferta de vacas dado el aliciente para mantener más vientres en el rodeo de cría. Por lo tanto, hubo escasez de las dos principales categorías con las que se abastece la industria.
La expectativa era que la disponibilidad de novillos jóvenes comenzara a crecer promediando el segundo semestre del año, pero las complicaciones climáticas derivadas de los excesos de precipitaciones durante el invierno, quitando horas de luz e impidiendo la utilización de pasturas mejoradas por falta de piso, demoraron el aumento de la oferta. Seguramente comience a darse en las últimas semanas del año y se consolidará el próximo.
La oferta de novillos jóvenes con peso de faena aumentará en los próximos meses y, seguramente, permitirá que el cociente entre el precio de compra de los novillos y el de venta de la tonelada exportada evolucione hacia niveles más cercanos a los promedios históricos. Si la tonelada de carne se mantiene en el entorno de los US$ 6.100, el precio de los novillos tendería a ser del orden de los US$ 5,70.